Domain schößler.de kaufen?
Wir ziehen mit dem Projekt
schößler.de um.
Sind Sie am Kauf der Domain
schößler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schößler.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **

Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:
-
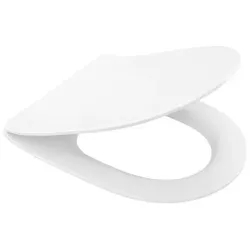
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Maike: Kinder-Yoga - Und wie?!Kinder-Yoga - Und wie?! , Offene und strukturierte Stundenvorschläge - für 6- bis 10-Jährige , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Paperback, Autoren: Davies, Birthe~Schößler, Maike, Seitenzahl/Blattzahl: 192, Abbildungen: inkl. Download-Material, Keyword: Yoga für Kinder; Bewegung und Entspannung; fertige Yoga-Stunde für Grundschulkinder; Kind; Yoga-Übungen; Asanas; Lehrer; Lehrerin; Schüler; Schülerin; Schule; Unterricht; Jugendarbeit, Fachschema: Entspannung (körperlich, geistig) / Kinder, Jugendliche~Yoga / Kinder, Jugendliche~Yoga, Bildungsmedien Fächer: Sport, Fachkategorie: Schule und Lernen~Grundschule und Sekundarstufe I, Bildungszweck: Für die Grundschule, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Yoga, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 219, Breite: 208, Höhe: 15, Gewicht: 596, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Franziska: Einführung in die DramenanalyseEinführung in die Dramenanalyse , Dieser Band bietet eine umfassende Einführung in alle Bereiche des Dramas und der Dramenanalyse. Er erklärt die zentralen Grundbegriffe und - ausgehend von Tragödie und Komödie - die einzelnen dramatischen Genres wie z.B. bürgerliches Trauerspiel, Schicksalstragödie und Tragikomödie. Im Zentrum stehen die Dramenanalyse und das dafür nötige Handwerkszeug bzw. Analysekategorien wie Aufbau/Handlungsverlauf, Figuren, Sprache, Raum und Zeit. Zahlreiche Kurzinterpretationen und Leitfragen illustrieren das Vorgehen bei der Analyse. Weitere Kapitel widmen sich z.B. unterschiedlichen Bühnentypen, der Theatergeschichte (insbesondere seit dem 18. Jahrhundert), der Institution Theater samt ihren Berufsbildern, der Dramendidaktik und Theaterpädagogik sowie theoretischen Konzepten wie Postdramatik, Theatralität, Performativität, Liminalität und Ritual. - Mit zahlreichen Abbildungen, Definitionen und Musterinterpretationen. , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2., aktualisierte und überarbeitete Aufl. 2017, Erscheinungsjahr: 20170429, Produktform: Kartoniert, Beilage: Book, Autoren: Schößler, Franziska, Auflage: 17002, Auflage/Ausgabe: 2., aktualisierte und überarbeitete Aufl. 2017, Seitenzahl/Blattzahl: 272, Abbildungen: 48 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: LITERARY CRITICISM / Semiotics & Theory, Keyword: Neuere deutsche Literaturwissenschaft; Gotthold Ephraim Lessing; Literaturwissenschaft; Deutsche Literatur; Andreas Gryphius, Fachschema: Drama - Dramatiker~Schauspiel~Theaterwissenschaft - Theatertheorie~Literaturwissenschaft~Literaturtheorie~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Drama, Theaterstücke, Drehbücher~Theaterwissenschaft~Literaturwissenschaft, allgemein~Literaturtheorie~Semiotik und Semiologie, Bildungszweck: für die Hochschule, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Dramen und Dramatiker, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 271, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metzler Verlag, J.B., Verlag: Metzler Verlag, J.B., Verlag: J.B. Metzler, Part of Springer Nature - Springer-Verlag GmbH, Länge: 152, Breite: 230, Höhe: 17, Gewicht: 447, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783476023391, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
Ähnliche Suchbegriffe für Erhaltene
-
Schößler, Maike: Kinder-Yoga - Und wie?!Kinder-Yoga - Und wie?! , Offene und strukturierte Stundenvorschläge - für 6- bis 10-Jährige , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Paperback, Autoren: Davies, Birthe~Schößler, Maike, Seitenzahl/Blattzahl: 192, Abbildungen: inkl. Download-Material, Keyword: Yoga für Kinder; Bewegung und Entspannung; fertige Yoga-Stunde für Grundschulkinder; Kind; Yoga-Übungen; Asanas; Lehrer; Lehrerin; Schüler; Schülerin; Schule; Unterricht; Jugendarbeit, Fachschema: Entspannung (körperlich, geistig) / Kinder, Jugendliche~Yoga / Kinder, Jugendliche~Yoga, Bildungsmedien Fächer: Sport, Fachkategorie: Schule und Lernen~Grundschule und Sekundarstufe I, Bildungszweck: Für die Grundschule, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Yoga, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 219, Breite: 208, Höhe: 15, Gewicht: 596, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Franziska: Einführung in die DramenanalyseEinführung in die Dramenanalyse , Dieser Band bietet eine umfassende Einführung in alle Bereiche des Dramas und der Dramenanalyse. Er erklärt die zentralen Grundbegriffe und - ausgehend von Tragödie und Komödie - die einzelnen dramatischen Genres wie z.B. bürgerliches Trauerspiel, Schicksalstragödie und Tragikomödie. Im Zentrum stehen die Dramenanalyse und das dafür nötige Handwerkszeug bzw. Analysekategorien wie Aufbau/Handlungsverlauf, Figuren, Sprache, Raum und Zeit. Zahlreiche Kurzinterpretationen und Leitfragen illustrieren das Vorgehen bei der Analyse. Weitere Kapitel widmen sich z.B. unterschiedlichen Bühnentypen, der Theatergeschichte (insbesondere seit dem 18. Jahrhundert), der Institution Theater samt ihren Berufsbildern, der Dramendidaktik und Theaterpädagogik sowie theoretischen Konzepten wie Postdramatik, Theatralität, Performativität, Liminalität und Ritual. - Mit zahlreichen Abbildungen, Definitionen und Musterinterpretationen. , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2., aktualisierte und überarbeitete Aufl. 2017, Erscheinungsjahr: 20170429, Produktform: Kartoniert, Beilage: Book, Autoren: Schößler, Franziska, Auflage: 17002, Auflage/Ausgabe: 2., aktualisierte und überarbeitete Aufl. 2017, Seitenzahl/Blattzahl: 272, Abbildungen: 48 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: LITERARY CRITICISM / Semiotics & Theory, Keyword: Neuere deutsche Literaturwissenschaft; Gotthold Ephraim Lessing; Literaturwissenschaft; Deutsche Literatur; Andreas Gryphius, Fachschema: Drama - Dramatiker~Schauspiel~Theaterwissenschaft - Theatertheorie~Literaturwissenschaft~Literaturtheorie~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Drama, Theaterstücke, Drehbücher~Theaterwissenschaft~Literaturwissenschaft, allgemein~Literaturtheorie~Semiotik und Semiologie, Bildungszweck: für die Hochschule, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Dramen und Dramatiker, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 271, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metzler Verlag, J.B., Verlag: Metzler Verlag, J.B., Verlag: J.B. Metzler, Part of Springer Nature - Springer-Verlag GmbH, Länge: 152, Breite: 230, Höhe: 17, Gewicht: 447, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783476023391, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
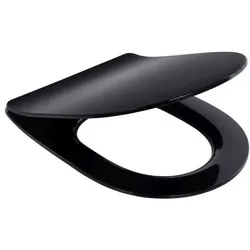
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Mattschwarz - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Mattschwarz (Farbcode 5068) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569477 - EAN: 4037563202554 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche - vorausichtlich wieder ab 01. Mai lieferbar69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
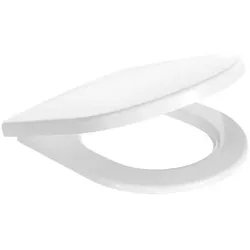
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS WRAP Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Matrial: Duroplast - - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 37 cm / Tiefe 41,4 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569453 - EAN: 4037563202561 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.