Domain schößler.de kaufen?
Wir ziehen mit dem Projekt
schößler.de um.
Sind Sie am Kauf der Domain
schößler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schößler.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Schößler, Maike: Kinder-Yoga - Und wie?!Kinder-Yoga - Und wie?! , Offene und strukturierte Stundenvorschläge - für 6- bis 10-Jährige , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Paperback, Autoren: Davies, Birthe~Schößler, Maike, Seitenzahl/Blattzahl: 192, Abbildungen: inkl. Download-Material, Keyword: Yoga für Kinder; Bewegung und Entspannung; fertige Yoga-Stunde für Grundschulkinder; Kind; Yoga-Übungen; Asanas; Lehrer; Lehrerin; Schüler; Schülerin; Schule; Unterricht; Jugendarbeit, Fachschema: Entspannung (körperlich, geistig) / Kinder, Jugendliche~Yoga / Kinder, Jugendliche~Yoga, Bildungsmedien Fächer: Sport, Fachkategorie: Schule und Lernen~Grundschule und Sekundarstufe I, Bildungszweck: Für die Grundschule, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Yoga, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 219, Breite: 208, Höhe: 15, Gewicht: 596, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Franziska: Einführung in die DramenanalyseEinführung in die Dramenanalyse , Dieser Band bietet eine umfassende Einführung in alle Bereiche des Dramas und der Dramenanalyse. Er erklärt die zentralen Grundbegriffe und - ausgehend von Tragödie und Komödie - die einzelnen dramatischen Genres wie z.B. bürgerliches Trauerspiel, Schicksalstragödie und Tragikomödie. Im Zentrum stehen die Dramenanalyse und das dafür nötige Handwerkszeug bzw. Analysekategorien wie Aufbau/Handlungsverlauf, Figuren, Sprache, Raum und Zeit. Zahlreiche Kurzinterpretationen und Leitfragen illustrieren das Vorgehen bei der Analyse. Weitere Kapitel widmen sich z.B. unterschiedlichen Bühnentypen, der Theatergeschichte (insbesondere seit dem 18. Jahrhundert), der Institution Theater samt ihren Berufsbildern, der Dramendidaktik und Theaterpädagogik sowie theoretischen Konzepten wie Postdramatik, Theatralität, Performativität, Liminalität und Ritual. - Mit zahlreichen Abbildungen, Definitionen und Musterinterpretationen. , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2., aktualisierte und überarbeitete Aufl. 2017, Erscheinungsjahr: 20170429, Produktform: Kartoniert, Beilage: Book, Autoren: Schößler, Franziska, Auflage: 17002, Auflage/Ausgabe: 2., aktualisierte und überarbeitete Aufl. 2017, Seitenzahl/Blattzahl: 272, Abbildungen: 48 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: LITERARY CRITICISM / Semiotics & Theory, Keyword: Neuere deutsche Literaturwissenschaft; Gotthold Ephraim Lessing; Literaturwissenschaft; Deutsche Literatur; Andreas Gryphius, Fachschema: Drama - Dramatiker~Schauspiel~Theaterwissenschaft - Theatertheorie~Literaturwissenschaft~Literaturtheorie~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Drama, Theaterstücke, Drehbücher~Theaterwissenschaft~Literaturwissenschaft, allgemein~Literaturtheorie~Semiotik und Semiologie, Bildungszweck: für die Hochschule, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Dramen und Dramatiker, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 271, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metzler Verlag, J.B., Verlag: Metzler Verlag, J.B., Verlag: J.B. Metzler, Part of Springer Nature - Springer-Verlag GmbH, Länge: 152, Breite: 230, Höhe: 17, Gewicht: 447, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783476023391, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Mattschwarz - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Mattschwarz - Artikelnummer: SW59046 5068 - EAN: 4037563203476 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Mattgold - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Mattgold - Artikelnummer: SW59046 5283 - EAN: 4037563203483 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Weiß - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Weiß - Artikelnummer: SW59046 5004 - EAN: 4037563203469 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
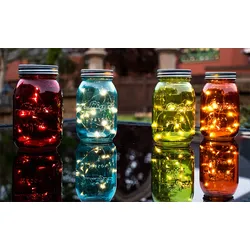
4er Set LED Tisch Lampe Einmach-Glas Leuchte Party Fenster Bank DekorationBeschreibung Diese schönen Deko-Gläser inkl. LED-Lichterkette verzaubern jede Ecke in Ihrem Haus. Der abschraubbare Glasdeckel ermöglicht eine individuelle Gestaltung. Egal ob Früchte, Sand, getrocknete Blumen oder Urlaubserinnerungen. Die LED-Leuchte verfügt über 15 LEDs und wird per Batterie (2x AAA 1,5V) betrieben. Im Lieferumfang sind vier Gläser (1x Blau, 1x Rot, 1x Grün, 1x Orange) enthalten! LED Deko - Glas mit Lichterkette • Typ: Lichterkette im Glas • Material: Glas, Kunststoff, Eisen • Farbe: rot, grün, orange und blau (je 1x) • Schutzart: IP20 • 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) • Maße Durchmesser: 8,5 cm • Maße Höhe: 15,2 cm • Leuchtmittel: 15x LED • Leistung: Max. 0,06 Watt • Lichtfarbe: 2600 bis 2800 Kelvin Material: Glas, Kunststoff, Eisen Farbe: rot, grün, orange und blau (je 1x) 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) Maße Durchmesser: 8,5 cm Maße Höhe: 15,2 cm22,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schößler, Maike: Kinder-Yoga - Und wie?!Kinder-Yoga - Und wie?! , Offene und strukturierte Stundenvorschläge - für 6- bis 10-Jährige , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Paperback, Autoren: Davies, Birthe~Schößler, Maike, Seitenzahl/Blattzahl: 192, Abbildungen: inkl. Download-Material, Keyword: Yoga für Kinder; Bewegung und Entspannung; fertige Yoga-Stunde für Grundschulkinder; Kind; Yoga-Übungen; Asanas; Lehrer; Lehrerin; Schüler; Schülerin; Schule; Unterricht; Jugendarbeit, Fachschema: Entspannung (körperlich, geistig) / Kinder, Jugendliche~Yoga / Kinder, Jugendliche~Yoga, Bildungsmedien Fächer: Sport, Fachkategorie: Schule und Lernen~Grundschule und Sekundarstufe I, Bildungszweck: Für die Grundschule, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Yoga, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 219, Breite: 208, Höhe: 15, Gewicht: 596, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Franziska: Einführung in die DramenanalyseEinführung in die Dramenanalyse , Dieser Band bietet eine umfassende Einführung in alle Bereiche des Dramas und der Dramenanalyse. Er erklärt die zentralen Grundbegriffe und - ausgehend von Tragödie und Komödie - die einzelnen dramatischen Genres wie z.B. bürgerliches Trauerspiel, Schicksalstragödie und Tragikomödie. Im Zentrum stehen die Dramenanalyse und das dafür nötige Handwerkszeug bzw. Analysekategorien wie Aufbau/Handlungsverlauf, Figuren, Sprache, Raum und Zeit. Zahlreiche Kurzinterpretationen und Leitfragen illustrieren das Vorgehen bei der Analyse. Weitere Kapitel widmen sich z.B. unterschiedlichen Bühnentypen, der Theatergeschichte (insbesondere seit dem 18. Jahrhundert), der Institution Theater samt ihren Berufsbildern, der Dramendidaktik und Theaterpädagogik sowie theoretischen Konzepten wie Postdramatik, Theatralität, Performativität, Liminalität und Ritual. - Mit zahlreichen Abbildungen, Definitionen und Musterinterpretationen. , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2., aktualisierte und überarbeitete Aufl. 2017, Erscheinungsjahr: 20170429, Produktform: Kartoniert, Beilage: Book, Autoren: Schößler, Franziska, Auflage: 17002, Auflage/Ausgabe: 2., aktualisierte und überarbeitete Aufl. 2017, Seitenzahl/Blattzahl: 272, Abbildungen: 48 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: LITERARY CRITICISM / Semiotics & Theory, Keyword: Neuere deutsche Literaturwissenschaft; Gotthold Ephraim Lessing; Literaturwissenschaft; Deutsche Literatur; Andreas Gryphius, Fachschema: Drama - Dramatiker~Schauspiel~Theaterwissenschaft - Theatertheorie~Literaturwissenschaft~Literaturtheorie~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Drama, Theaterstücke, Drehbücher~Theaterwissenschaft~Literaturwissenschaft, allgemein~Literaturtheorie~Semiotik und Semiologie, Bildungszweck: für die Hochschule, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Dramen und Dramatiker, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 271, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metzler Verlag, J.B., Verlag: Metzler Verlag, J.B., Verlag: J.B. Metzler, Part of Springer Nature - Springer-Verlag GmbH, Länge: 152, Breite: 230, Höhe: 17, Gewicht: 447, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783476023391, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Mattschwarz - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Mattschwarz - Artikelnummer: SW59046 5068 - EAN: 4037563203476 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Mattgold - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Mattgold - Artikelnummer: SW59046 5283 - EAN: 4037563203483 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
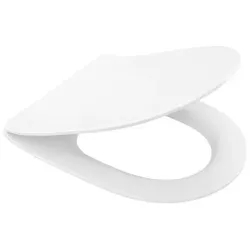
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Mattschwarz - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Mattschwarz (Farbcode 5068) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569477 - EAN: 4037563202554 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche - vorausichtlich wieder ab 01. Mai lieferbar69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.