Domain schößler.de kaufen?
Wir ziehen mit dem Projekt
schößler.de um.
Sind Sie am Kauf der Domain
schößler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schößler.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **

Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
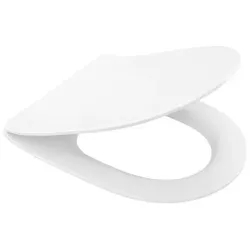
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Maike: Kinder-Yoga - Und wie?!Kinder-Yoga - Und wie?! , Offene und strukturierte Stundenvorschläge - für 6- bis 10-Jährige , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Paperback, Autoren: Davies, Birthe~Schößler, Maike, Seitenzahl/Blattzahl: 192, Abbildungen: inkl. Download-Material, Keyword: Yoga für Kinder; Bewegung und Entspannung; fertige Yoga-Stunde für Grundschulkinder; Kind; Yoga-Übungen; Asanas; Lehrer; Lehrerin; Schüler; Schülerin; Schule; Unterricht; Jugendarbeit, Fachschema: Entspannung (körperlich, geistig) / Kinder, Jugendliche~Yoga / Kinder, Jugendliche~Yoga, Bildungsmedien Fächer: Sport, Fachkategorie: Schule und Lernen~Grundschule und Sekundarstufe I, Bildungszweck: Für die Grundschule, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Yoga, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 219, Breite: 208, Höhe: 15, Gewicht: 596, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Franziska: Einführung in die DramenanalyseEinführung in die Dramenanalyse , Dieser Band bietet eine umfassende Einführung in alle Bereiche des Dramas und der Dramenanalyse. Er erklärt die zentralen Grundbegriffe und - ausgehend von Tragödie und Komödie - die einzelnen dramatischen Genres wie z.B. bürgerliches Trauerspiel, Schicksalstragödie und Tragikomödie. Im Zentrum stehen die Dramenanalyse und das dafür nötige Handwerkszeug bzw. Analysekategorien wie Aufbau/Handlungsverlauf, Figuren, Sprache, Raum und Zeit. Zahlreiche Kurzinterpretationen und Leitfragen illustrieren das Vorgehen bei der Analyse. Weitere Kapitel widmen sich z.B. unterschiedlichen Bühnentypen, der Theatergeschichte (insbesondere seit dem 18. Jahrhundert), der Institution Theater samt ihren Berufsbildern, der Dramendidaktik und Theaterpädagogik sowie theoretischen Konzepten wie Postdramatik, Theatralität, Performativität, Liminalität und Ritual. - Mit zahlreichen Abbildungen, Definitionen und Musterinterpretationen. , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2., aktualisierte und überarbeitete Aufl. 2017, Erscheinungsjahr: 20170429, Produktform: Kartoniert, Beilage: Book, Autoren: Schößler, Franziska, Auflage: 17002, Auflage/Ausgabe: 2., aktualisierte und überarbeitete Aufl. 2017, Seitenzahl/Blattzahl: 272, Abbildungen: 48 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: LITERARY CRITICISM / Semiotics & Theory, Keyword: Neuere deutsche Literaturwissenschaft; Gotthold Ephraim Lessing; Literaturwissenschaft; Deutsche Literatur; Andreas Gryphius, Fachschema: Drama - Dramatiker~Schauspiel~Theaterwissenschaft - Theatertheorie~Literaturwissenschaft~Literaturtheorie~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Drama, Theaterstücke, Drehbücher~Theaterwissenschaft~Literaturwissenschaft, allgemein~Literaturtheorie~Semiotik und Semiologie, Bildungszweck: für die Hochschule, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Dramen und Dramatiker, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 271, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metzler Verlag, J.B., Verlag: Metzler Verlag, J.B., Verlag: J.B. Metzler, Part of Springer Nature - Springer-Verlag GmbH, Länge: 152, Breite: 230, Höhe: 17, Gewicht: 447, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783476023391, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **


Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Ist Glas eine Keramik?
Nein, Glas ist keine Keramik. Keramik bezeichnet eine Gruppe von Materialien, die aus anorganischen Verbindungen hergestellt werden und bei hohen Temperaturen gebrannt werden. Glas hingegen ist ein amorpher Feststoff, der durch Schmelzen und schnelles Abkühlen von Silikaten hergestellt wird. Keramik ist in der Regel porös und brüchig, während Glas eine glatte, transparente Oberfläche hat und nicht porös ist. Obwohl beide Materialien ähnliche Eigenschaften haben können, wie Härte und Hitzebeständigkeit, sind sie aufgrund ihrer unterschiedlichen Herstellungsprozesse und Strukturen nicht dasselbe. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569439 - EAN: 4037563202547 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
Ähnliche Suchbegriffe für Anfangsbestände
-
Schößler, Maike: Kinder-Yoga - Und wie?!Kinder-Yoga - Und wie?! , Offene und strukturierte Stundenvorschläge - für 6- bis 10-Jährige , Zündungssätze > Elektrik & Zündungen , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Beilage: Paperback, Autoren: Davies, Birthe~Schößler, Maike, Seitenzahl/Blattzahl: 192, Abbildungen: inkl. Download-Material, Keyword: Yoga für Kinder; Bewegung und Entspannung; fertige Yoga-Stunde für Grundschulkinder; Kind; Yoga-Übungen; Asanas; Lehrer; Lehrerin; Schüler; Schülerin; Schule; Unterricht; Jugendarbeit, Fachschema: Entspannung (körperlich, geistig) / Kinder, Jugendliche~Yoga / Kinder, Jugendliche~Yoga, Bildungsmedien Fächer: Sport, Fachkategorie: Schule und Lernen~Grundschule und Sekundarstufe I, Bildungszweck: Für die Grundschule, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Yoga, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 219, Breite: 208, Höhe: 15, Gewicht: 596, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schößler, Franziska: Einführung in die DramenanalyseEinführung in die Dramenanalyse , Dieser Band bietet eine umfassende Einführung in alle Bereiche des Dramas und der Dramenanalyse. Er erklärt die zentralen Grundbegriffe und - ausgehend von Tragödie und Komödie - die einzelnen dramatischen Genres wie z.B. bürgerliches Trauerspiel, Schicksalstragödie und Tragikomödie. Im Zentrum stehen die Dramenanalyse und das dafür nötige Handwerkszeug bzw. Analysekategorien wie Aufbau/Handlungsverlauf, Figuren, Sprache, Raum und Zeit. Zahlreiche Kurzinterpretationen und Leitfragen illustrieren das Vorgehen bei der Analyse. Weitere Kapitel widmen sich z.B. unterschiedlichen Bühnentypen, der Theatergeschichte (insbesondere seit dem 18. Jahrhundert), der Institution Theater samt ihren Berufsbildern, der Dramendidaktik und Theaterpädagogik sowie theoretischen Konzepten wie Postdramatik, Theatralität, Performativität, Liminalität und Ritual. - Mit zahlreichen Abbildungen, Definitionen und Musterinterpretationen. , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2., aktualisierte und überarbeitete Aufl. 2017, Erscheinungsjahr: 20170429, Produktform: Kartoniert, Beilage: Book, Autoren: Schößler, Franziska, Auflage: 17002, Auflage/Ausgabe: 2., aktualisierte und überarbeitete Aufl. 2017, Seitenzahl/Blattzahl: 272, Abbildungen: 48 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: LITERARY CRITICISM / Semiotics & Theory, Keyword: Neuere deutsche Literaturwissenschaft; Gotthold Ephraim Lessing; Literaturwissenschaft; Deutsche Literatur; Andreas Gryphius, Fachschema: Drama - Dramatiker~Schauspiel~Theaterwissenschaft - Theatertheorie~Literaturwissenschaft~Literaturtheorie~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Drama, Theaterstücke, Drehbücher~Theaterwissenschaft~Literaturwissenschaft, allgemein~Literaturtheorie~Semiotik und Semiologie, Bildungszweck: für die Hochschule, Imprint-Titels: J.B. Metzler, Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Literaturwissenschaft: Dramen und Dramatiker, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 271, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metzler Verlag, J.B., Verlag: Metzler Verlag, J.B., Verlag: J.B. Metzler, Part of Springer Nature - Springer-Verlag GmbH, Länge: 152, Breite: 230, Höhe: 17, Gewicht: 447, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783476023391, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS SLIMLINE Mattschwarz - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Farbe: Mattschwarz (Farbcode 5068) - Abmessungen: - Höhe 4,6 cm / Breite 36,8 cm / Tiefe 43,6 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569477 - EAN: 4037563202554 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche - vorausichtlich wieder ab 01. Mai lieferbar69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion WC-Sitz ANTUS WRAP Weiß - Die Fakten - aus der SCHÖNER WOHNEN-Kollektion - kratzfestes, keimarmes Material - Absenkautomatik für leises Schließen (Soft Close) - bequeme Montage von oben - abnehmbar für leichte Reinigung - bis 300 kg belastbar - Befestigungsmaterial inklusive - Matrial: Duroplast - - Farbe: Weiß (Farbcode 5004) - Abmessungen: - Höhe 4,6 cm / Breite 37 cm / Tiefe 41,4 cm - Gewicht: 2,8 kg - Produktgarantie: 3 Jahre - Artikelnummer: SW569453 - EAN: 4037563202561 Informationen zur Lieferung - im Lieferumfang enthalten sind: - der ausgeschriebene WC-Sitz - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Ist Glas eine Keramik?
Nein, Glas ist keine Keramik. Keramik bezeichnet eine Gruppe von Materialien, die aus anorganischen Verbindungen hergestellt werden und bei hohen Temperaturen gebrannt werden. Glas hingegen ist ein amorpher Feststoff, der durch Schmelzen und schnelles Abkühlen von Silikaten hergestellt wird. Keramik ist in der Regel porös und brüchig, während Glas eine glatte, transparente Oberfläche hat und nicht porös ist. Obwohl beide Materialien ähnliche Eigenschaften haben können, wie Härte und Hitzebeständigkeit, sind sie aufgrund ihrer unterschiedlichen Herstellungsprozesse und Strukturen nicht dasselbe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.